סקירה שבועית של שוק ההון | 22.11.2026
עמוד 1 | ישראל – השוק, החברות ושוק ההון
השבוע ב-60 שניות
שוק ההון הישראלי
| מדד | סגירה 13.11 | סגירה 20.11 | שינוי שבועי |
|---|---|---|---|
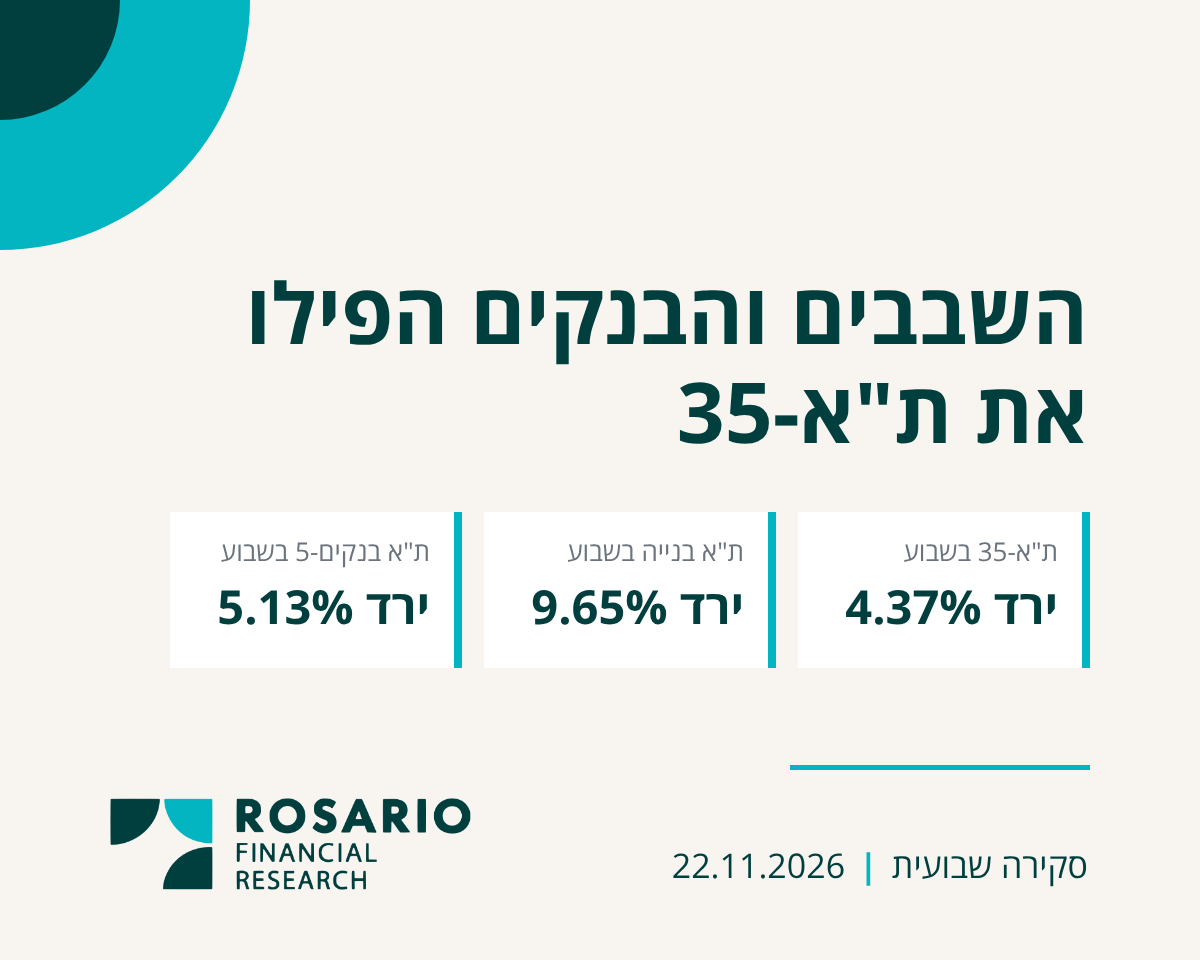
| ת"א-35 | 4,038.02 | 3,861.51 | -4.37% |
| ת"א-125 | 3,920.85 | 3,752.65 | -4.29% |
| ת"א-90 | 3,583.20 | 3,418.00 | -4.61% |
| ת"א SME60 | 1,180.75 | 1,144.98 | -3.03% |
| ת"א בנקים-5 | 8,561.63 | 8,122.05 | -5.13% |
| ת"א ביטוח ושירותים פיננסיים | 10,562.56 | 10,237.25 | -3.08% |
| ת"א טכנולוגיה 35 | 1,957.79 | 1,864.43 | -4.77% |
| ת"א נדל"ן | 1,310.00 | 1,245.29 | -4.94% |
| ת"א בנייה | 1,723.43 | 1,557.08 | -9.65% |
מקור: ביזפורטל; השינוי השבועי חושב מרמות הסגירה.
שורה תחתונה: שלושה לחצים הצטברו בשבוע אחד: קריסת השבבים בעולם, דוחות של יזמיות עם מכירות חלשות (ת"א בנייה ירד 9.65%) והיחלשות של השקל. ת"א SME60, שחשוף פחות לשבבים ולמניות הדואליות, ירד הכי פחות (3.03%).
ארבע חברות שראוי לזכור
שוק ההון הראשוני: הבנקים גייסו, נורסטאר השהתה מכרז
בנק הפועלים, מהבנקים הגדולים בישראל, הנפיק כ-4.17 מיליארד ש"ח ע.נ. בשתי סדרות לא צמודות בדירוג ilAAA: 3.11 מיליארד ש"ח באג"ח 109 בריבית קבועה של 4.59% (פירעון בתשלומים שנתיים עד 2040) ו-1.06 מיליארד ש"ח באג"ח 108 בריבית בנק ישראל בתוספת 0.18% (פירעון ב-2040). הבינלאומי הנפקות, זרוע הגיוס של הבנק הבינלאומי, הנפיקה מיליארד ש"ח באג"ח כט' לא צמודות בריבית של 4.17% (פדיון ב-2029, ilAAA) ו-700 מיליון ש"ח בכתבי התחייבות נדחים כח' צמודי מדד בריבית של 2.83% (פדיון ב-2037, ilAA-). פז, חברת הדלק והקמעונאות, הרחיבה את אג"ח ט' (שקלית, קופון 5.86%, פדיון אחרון ב-2035, ilAA-) ב-200 מיליון ש"ח ע.נ.. מנגד, נורסטאר, בעלת השליטה בג'י סיטי, השהתה ב-19.11 מכרז מוסדי לאג"ח טו' הניתנת להמרה.
עמוד 2 | עסקאות, מאקרו ומה חשוב בשבוע הבא
עסקאות והשוק הפרטי
שורה תחתונה: השוק הפרטי מתמחר AI בפער חד: דקארט נדונה ביותר מ-7 מיליארד דולר, בזמן שפיירבולט נמכרת לפי ההערכות בכשביעית משוויה הקודם. אלרון נמכרה בפרמיה של 100%, שמעידה עד כמה המחיר בבורסה היה נמוך.
גלובלי: קריסת השבבים הפילה את השווקים, הפד לא נסוג
במדיניות מוניטרית. לפי פרוטוקול הפד שפורסם ב-18.11, כמעט כל המשתתפים צופים שיידרשו העלאות נוספות, ושניים מהמשתתפים העלו העלאה גדולה מ-0.25 נקודת אחוז בדצמבר. החוזים ב-CME מגלמים הסתברות של כ-99% להעלאה של 0.25 נקודת אחוז ב-9.12.
הנהג המרכזי – אנבידיה. אנבידיה דיווחה ב-17.11 על הכנסות של 115.8 מיליארד דולר, עלייה של 103% לעומת אשתקד, אך ב-20.11 ירדה המניה 14% ל-125.53 דולר אחרי דיווח של Reuters שה-SEC בודקת את הדיווחים הכספיים שלה, והשלימה ירידה של כ-23% בשבוע. מדד השבבים בארה"ב ירד באותו יום 10.7%.
מניות ואג"ח. S&P 500 ירד 3.7% ביום שישי ונכנס לתיקון; המשקיעים עברו לאג"ח, והתשואה ל-10 שנים בארה"ב ירדה מ-5.15% לכ-4.9%, ובגרמניה מ-3.38% ל-3.30%.

השבוע הקרוב – ארבעה דברים שחשוב לעקוב אחריהם
| מועד | אירוע | למה זה חשוב |
|---|---|---|
| 23.11 (16:00) | החלטת הריבית של בנק ישראל (3.25%) | האינפלציה ירדה ל-1.1%, אך הדולר עלה השבוע 3.97% ל-3.326 ש"ח; ההחלטה האחרונה ל-2026 |
| 23-26.11 | דוחות הראל, ג'י סיטי, הפניקס, מנורה מבטחים, עזריאלי, שטראוס, אשטרום ושופרסל | שבוע הדוחות האחרון לפני 30.11; ת"א ביטוח ושירותים פיננסיים ירד השבוע 3.08% |
| 24.11 | דוחות דל, HP ו-Workday בארה"ב | מבחן לביקוש לשרתים ולתשתיות AI אחרי ירידה של כ-23% באנבידיה |
| 25.11 | מדד ה-PCE לאוקטובר ואומדן שני לתוצר ברבעון השלישי בארה"ב | מדד האינפלציה המועדף על הפד, שבועיים לפני ההחלטה ב-9.12; ב-26.11 המסחר בארה"ב סגור (חג ההודיה) |
שלוש מסקנות לשבוע
מקורות: בישראל – ביזפורטל (מדדים, מניות ומט"ח; סגירות 13.11.2026 ו-20.11.2026), מאיה (תוצאות הנפקות ודוחות הצעת מדף), הלמ"ס, גלובס, כלכליסט/CTech וג'רוזלם פוסט. בעולם – AP, Reuters, dpa-AFX, Jiji, CME ו-Nvidia; מדדי חו"ל: שישי 13.11 מול שישי 20.11, ואחוזי STOXX 600, DAX, FTSE 100, ניקיי 225 והאנג סנג חושבו מרמות הסגירה. בסתירות בין מקורות הועדפו AP ו-Reuters. נכון ל-22.11.2026.
הבהרה משפטית / הסרת אחריות (Disclaimer)
מסמך זה ("הסקירה") הוכן על ידי רוסאריו מחקר פיננסי בע״מ (להלן: "החברה") באמצעות כלי בינה מלאכותית (AI) שונים. החברה אינה בעלת רישיון ייעוץ השקעות או שיווק השקעות לפי חוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות, התשנ״ה-1995 ("חוק הייעוץ").
הסקירה עשויה לכלול ניתוחים, הערכות, תחזיות, אומדנים או עמדות ביחס לחברות שונות ו/או לניירות הערך שלהן. המידע והניתוחים הכלולים בה אינם מותאמים לנתוניו, למטרותיו, לצרכיו או לנסיבותיו האישיות של משקיע מסוים, אינם מהווים ייעוץ השקעות, ייעוץ משפטי, ייעוץ מס, ייעוץ חשבונאי או ייעוץ מקצועי אחר מכל סוג, ואין לראות בהם ייעוץ אישי, המלצה לרכישה, מכירה או החזקה של ניירות ערך, הזמנה לבצע עסקה או תחליף לשיקול דעתו העצמאי של המשקיע או לקבלת ייעוץ מקצועי המתחשב בנתוניו ובצרכיו המיוחדים.
אין בהסתמכות על הסקירה כדי ליצור ציפייה או הבטחה לרווח כלשהו ואין להסתמך עליה בקבלת החלטות כלשהן, לרבות החלטות השקעה, ואין לראות בה משום מצג או התחייבות כלשהם, לרבות לא לשלמות המידע הכלול בה.
השימוש בכלי בינה מלאכותית כרוך במגבלות ובסיכונים ייחודיים. כלי בינה מלאכותית עשויים להפיק מידע, נתונים, ציטוטים, חישובים, ניתוחים, מסקנות או תחזיות שאינם מדויקים, שלמים, עדכניים או מתאימים לנסיבות העניין, לרבות עקב טעויות עובדתיות או חישוביות, "הזיות", הטיות, הסתמכות על מקורות חלקיים או בלתי מהימנים, אי-הבנת הקשר, כשלים טכניים, שינויים במודלים או במאגרי המידע, או מגבלות אחרות של הכלים.
השימוש בכלי בינה מלאכותית אינו מחליף בדיקה, אימות, שיקול דעת מקצועי או ייעוץ מתאים, ואין להסתמך על תוצריהם ללא בחינה עצמאית של המקורות, הנתונים והמסקנות הרלוונטיים.
הסקירה אינה מהווה מחקר אנליזה בלתי תלוי, ככל שהיא כוללת מידע או תוצרים שנוצרו, עובדו או נוסחו בסיוע כלי בינה מלאכותית. אין לראות בתוצרים כאמור דעה אישית של אנליסט מסוים, אלא אם צוין במפורש אחרת בסקירה.
אין בסקירה משום הצעה לציבור של ניירות ערך, הזמנה להציע הצעות לרכישתם או התחייבות לביצוע עסקה כלשהי.
המידע הכלול בסקירה מבוסס על מידע פומבי, ובין היתר מידע שפורסם על ידי החברות הנסקרות, מבלי שהחברה בהכרח ביצעה בדיקה עצמאית או אימות של מידע כאמור. החברה אינה מתחייבת כי המידע מלא, מדויק, נכון או עדכני בכל עת, ואינה אחראית לכל השמטה, טעות, אי-דיוק, ליקוי או שינוי במידע. אין לראות בסקירה מצג או התחייבות ביחס להתפתחויות עתידיות. הערכות, תחזיות, אומדנים, הנחות ומסקנות המובאים בסקירה, ככל שקיימים, משקפים את הערכת עורכי הסקירה במועד עריכתה ועשויים להשתנות ללא הודעה מוקדמת.
תוצאות בפועל עשויות להיות שונות מהותית מהערכות או מתחזיות המובאות בה. כל נתון, מתווה, ניתוח, רעיון או הערכה המובאים בסקירה הם ראשוניים בלבד, ולא בהכרח נבדקו מבחינה כלכלית, שיווקית, משפטית, מיסויית, חשבונאית או בכל בחינה אחרת.
השקעה בניירות ערך כרוכה בסיכונים, לרבות אפשרות לאובדן חלק מההשקעה או כולה. כל החלטת השקעה או עסקה אחרת צריכה להתקבל באופן עצמאי על ידי המשקיע, לאחר שבחן את כלל המידע הרלוונטי ואת הסיכונים הכרוכים בהשקעה, ביצע את הבדיקות הכלכליות, המשפטיות, החשבונאיות והאחרות הנדרשות, וקיבל, לפי הצורך, ייעוץ מקצועי מתאים.
החברה, חברות קשורות לה, בעלי מניותיה, נושאי משרה בה, עובדיה, עורכי הסקירה ומחבריה לא יישאו באחריות לכל נזק, הפסד או אובדן, ישיר או עקיף, שייגרם עקב שימוש בסקירה או הסתמכות עליה, לרבות אובדן רווחים, ככל שהדין מאפשר זאת.
חברות בקבוצת החברה עוסקות, בין היתר, בפעילות חיתום, הפצה והשקעות, ועשויות לקיים או לקיים בעתיד קשרים עסקיים עם חברות וניירות ערך הנזכרים בסקירה. החברה, חברות הקשורות אליה, בעלי מניותיה, נושאי משרה בה או עובדיה עשויים, בכפוף להוראות הדין, להחזיק בניירות ערך או בנכסים פיננסיים הנזכרים בסקירה, לסחור בהם, להשתתף בהנפקתם או בהפצתם, לספק שירותים לתאגיד נשוא הסקירה או לקבל תמורה בקשר לפעילויות כאמור. במהלך השנה שקדמה לפרסום הסקירה, החברה או חברות קשורות לה נתנו או עשויות היו לתת לתאגיד נשוא הסקירה או לחברות בקבוצתו שירותים פיננסיים, לרבות שירותי גיוס חוב או הון, ניהול, הפצה או חיתום, והן עשויות להעניק שירותים כאמור גם בעתיד.